Fiscalité à Monaco : ce qu’un futur résident doit vérifier

Publié le :
La fiscalité monégasque se distingue notamment par l’absence d’impôt sur le revenu des personnes physiques pour la plupart des résidents, sous réserve des règles propres à certaines nationalités et des obligations pouvant exister dans d’autres juridictions. Toute décision patrimoniale doit être validée au cas par cas.
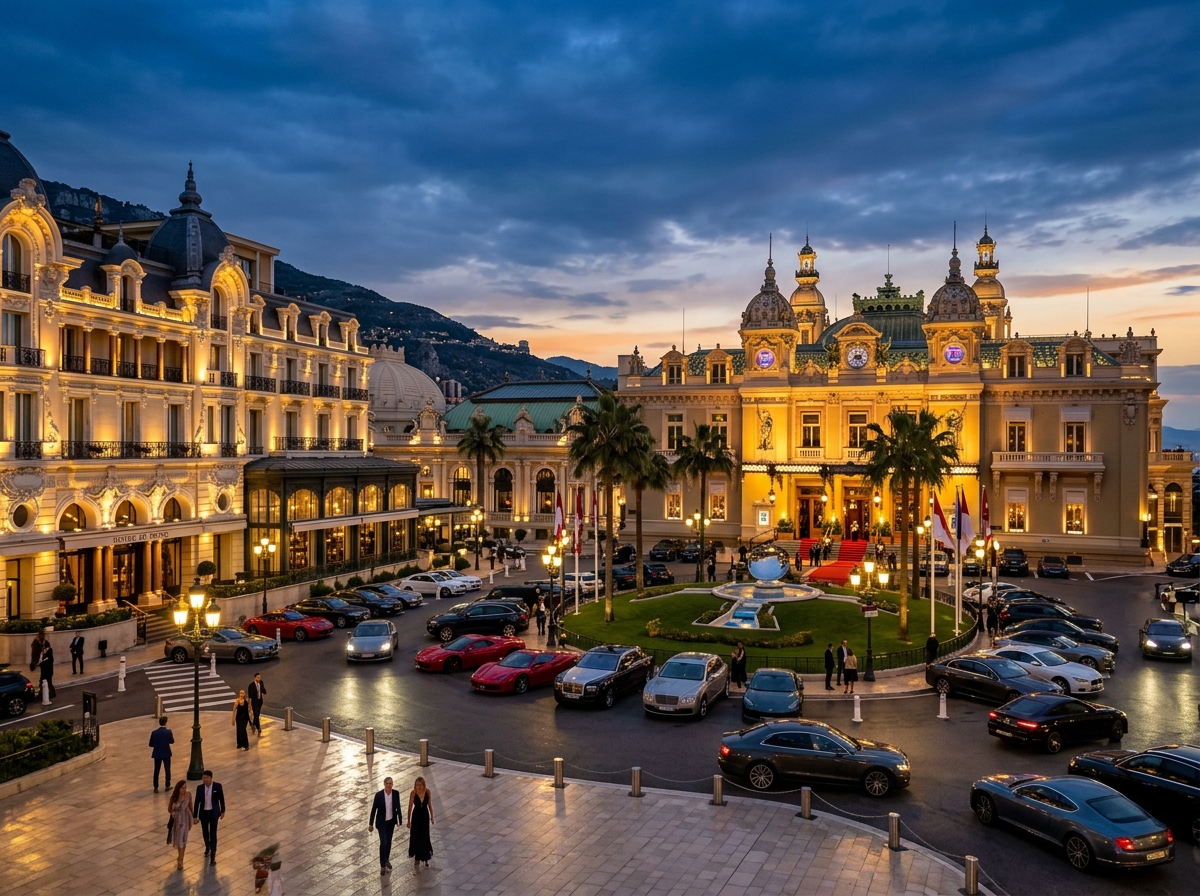
À l'ombre du Rocher, entre la sobriété des palazzi de Monte-Carlo et la sérénité du port de La Condamine, la Principauté de Monaco a construit au fil du temps une réputation qui va bien au-delà de ses façades en pierre de taille. Son système fiscal, discret mais précisément architecturé, constitue l'une des raisons profondes pour lesquelles des résidents du monde entier choisissent d'inscrire leur vie dans ce territoire singulier où s'installer. Comprendre les avantages fiscaux monaco implique de saisir les nuances d'une juridiction qui n'est pas une île, mais qui fonctionne comme un monde à part entière.
Fiscalité monégasque : un cadre spécifique à lire selon le profil
Le territoire monégasque couvre à peine deux kilomètres carrés, et pourtant il accueille l'une des concentrations les plus élevées au monde de résidents à patrimoine élevé. Ce n'est pas le fruit du hasard: depuis des décennies, la Principauté a fait le choix d'un modèle de financement public qui repose essentiellement sur la consommation et l'activité économique, plutôt que sur l'imposition directe des personnes.
Le système fiscal monégasque se distingue avant tout par ce qu'il ne contient pas: pas d'impôt direct sur les revenus des particuliers, pas de taxe sur la fortune, pas de droits de succession en ligne directe. Cette architecture fiscale, établie sur plusieurs générations, explique pourquoi des entrepreneurs, des familles patriciennes et des gestionnaires de patrimoine du monde entier ont établi leur domicile entre Fontvieille et le Larvotto.
Pour autant, Monaco n'est pas un vide juridique. La Principauté dispose d'un cadre légal précis, supervisé par les institutions monégasques, et d'une convention fiscale historique avec la France qui introduit des nuances importantes pour les ressortissants français. Comprendre ce cadre dans sa globalité est essentiel avant toute décision de résidence à Monaco ou d'implantation d'entreprise sur le territoire monégasque.
Impôt sur le revenu : principe général et exception française
Le principe le plus connu des avantages fiscaux à Monaco reste l'absence d'impôt sur le revenu pour les résidents. Les personnes physiques domiciliées sur le territoire monégasque ne sont pas soumises à l'impôt sur le revenu, quelle que soit l'origine de leurs revenus: dividendes, intérêts, loyers perçus à l'étranger, revenus de capitaux mobiliers — aucun de ces flux n'est imposé au niveau individuel à Monaco.
Cette absence d'l'impôt sur le revenu s'applique pleinement à tous les résidents, à l'exception notable des ressortissants français. La convention fiscale franco-monégasque de 1963 prévoit en effet que les citoyens français établis à Monaco restent soumis à l'impôt sur le revenu français, aux mêmes taux qu'en France. Il s'agit d'une nuance fondamentale que tout candidat français à la résidence doit intégrer en amont de tout projet immobilier.
Pour les ressortissants non-français en revanche — qu'ils soient britanniques, belges, italiens, brésiliens ou de toute autre nationalité — la résidence à Monaco offre une situation singulière: l'intégralité de leurs revenus mondiaux échappe à toute imposition directe sur le territoire monégasque. Cette réalité, bien connue des gestionnaires de patrimoine qui gravitent autour des avenues de Monte-Carlo, constitue le fondement de l'attractivité résidentielle de la Principauté.
Fiscalité des sociétés : champ d'application à vérifier au moment du projet
L'impôt sur les bénéfices existe à Monaco pour certaines entreprises, notamment selon la nature de l'activité et la part de chiffre d'affaires réalisée hors de Monaco. Les seuils, règles de territorialité, exonérations et taux applicables doivent être vérifiés sur les sources officielles au moment de l'analyse ; un article immobilier ne doit pas figer un taux comme s'il était permanent.
Certaines entreprises peuvent se situer hors du champ de l'impôt sur les bénéfices selon leur activité et leurs conditions d'exploitation. Cette qualification relève de la fiscalité de l'entreprise et doit être confirmée par un professionnel compétent à partir des textes en vigueur.
Pour une société ayant une activité internationale, la fiscalité monégasque ne doit jamais être résumée à un seul pourcentage de chiffre d'affaires ou à un taux isolé. La structure de l'activité, les flux et les règles applicables doivent être analysés au cas par cas.
La taxe sur la valeur ajoutée: alignement avec la France
La taxe sur la valeur ajoutée est applicable à Monaco, et son régime est aligné sur celui de la France en vertu de l'union douanière qui lie les deux États. Les taux appliqués sont identiques à ceux en vigueur en France: taux normal à 20 %, taux intermédiaire à 10 %, taux réduit à 5,5 %. Cette harmonisation de la taxe sur la valeur reflète une intégration économique profonde entre Monaco et son voisin, sans pour autant effacer les spécificités propres au droit monégasque.
Pour les entreprises implantées à Monaco, la gestion de la TVA suit des procédures administratives distinctes de celles applicables en France, même si les principes de base sont communs. Les services des impôts monégasques disposent de leurs propres procédures déclaratives, et la conformité à ces règles est essentielle pour toute société active sur le territoire. Les obligations déclaratives doivent être respectées avec la même rigueur qu'en France, dans un cadre institutionnel distinct.
Successions et donations : le lien de parenté et la localisation des actifs comptent
Les droits de succession constituent un volet souvent décisif dans les stratégies patrimoniales des familles à fort patrimoine. À Monaco, le régime est particulièrement favorable: entre époux et entre descendants en ligne directe, les droits de succession sont nuls. Cette absence totale de droits sur les transmissions en ligne directe représente un avantage patrimonial considérable pour les familles qui souhaitent organiser la transmission de leur patrimoine immobilier, mobilier ou financier au fil des générations.
En ligne indirecte ou entre personnes sans lien de parenté, des droits s'appliquent selon un barème progressif dont les taux restent toutefois modérés par rapport aux standards européens. Les donations font l'objet d'un régime similaire, avec des taux variant selon le degré de parenté entre donateur et donataire. Ces dispositions s'appliquent aux biens situés sur le territoire monégasque et concernent les résidents de la Principauté.
Pour les familles qui envisagent d'établir leur résidence à Monaco — que ce soit dans les appartements surplombant le port de La Condamine ou dans les espaces retirés proches du Jardin Exotique — cette architecture successorale représente un argument de fond, bien au-delà des considérations de cadre de vie. La pérennité du patrimoine familial s'en trouve durablement confortée sur plusieurs générations.
Coûts de détention : ne pas résumer l'immobilier aux impôts directs
L'un des avantages fiscaux les moins médiatisés mais tout aussi significatifs de Monaco concerne la fiscalité locale sur le patrimoine immobilier. Il n'existe pas à Monaco de taxe foncière ni de taxe d'habitation. Les propriétaires de biens immobiliers sur le territoire monégasque — qu'il s'agisse d'un appartement au cœur de Monte-Carlo ou d'un espace commercial à Fontvieille — ne supportent pas ces prélèvements qui constituent en France une charge récurrente non négligeable.
Cette absence de fiscalité récurrente sur la détention immobilière modifie en profondeur la logique de coût de possession d'un bien à Monaco. Le coût annuel de détention se trouve ainsi réduit à ses composantes essentielles: charges de copropriété, frais de gestion éventuels, assurances — sans ponction fiscale locale annuelle. C'est une réalité que les acquéreurs avertis intègrent dans leur analyse patrimoniale globale.
C'est d'ailleurs l'une des raisons pour lesquelles l'agence immobilière monégasque MyCrown Estates accompagne ses clients dans une analyse patrimoniale et fiscale complète, bien avant de présenter la première visite. L'immobilier monégasque ne se résume pas à l'acte d'acquisition: il s'inscrit dans une réflexion de long terme qui englobe la fiscalité annuelle, la transmission et la liquidité.
Cession d'un bien : faire vérifier la fiscalité selon le vendeur et sa résidence
La fiscalité d'une cession immobilière dépend de la situation du vendeur, de sa résidence fiscale, de la structure de détention et des autres juridictions concernées. Il serait risqué de présenter une exonération générale des plus-values sans analyser le cas concret.
L'absence de certains impôts monégasques ne signifie pas qu'une cession est fiscalement neutre pour tous les vendeurs. Les conventions fiscales et les règles du pays de résidence peuvent avoir des conséquences qui doivent être étudiées avant la vente.
Pour les ressortissants français résidant à Monaco, les plus-values immobilières réalisées sur des biens situés en France demeurent imposables selon les règles françaises. La situation de chaque résident doit être analysée individuellement, avec l'appui de conseils juridiques et fiscaux compétents en droit monégasque et en droit international privé.
Résidence administrative et résidence fiscale : deux sujets distincts
Obtenir la résidence à Monaco suppose de remplir un ensemble de conditions précises, définies par les autorités de la Principauté. Il faut en premier lieu disposer d'un logement — en propriété ou en location — sur le territoire monégasque, et justifier de ressources suffisantes pour subvenir à ses besoins sans solliciter les services sociaux monégasques. La Principauté attache une importance particulière à la solidité financière de ses nouveaux résidents.
La notion de domicile fiscal est au cœur des discussions entre résidents et leurs conseils. Pour que la résidence à Monaco soit fiscalement effective, il faut non seulement être officiellement domicilié à Monaco, mais aussi y avoir le centre de ses intérêts vitaux. Ce critère implique une présence physique effective et des liens réels avec le territoire monégasque — ce que les familles installées dans les appartements contemporains du Larvotto ou les espaces soignés de La Condamine vivent au quotidien.
Pour explorer les contours pratiques de la résidence fiscale à Monaco, il est recommandé de s'appuyer sur des professionnels maîtrisant à la fois le droit monégasque et les conventions internationales applicables. Le titre de séjour monégasque est renouvelable et reconnu par la plupart des administrations fiscales étrangères, sous réserve que les conditions effectives de domicile soient bien établies et documentées.
Convention fiscale France-Monaco: les nuances qu'il ne faut pas négliger
La convention fiscale entre la France et Monaco, signée en 1963 et depuis lors complétée, constitue l'un des textes les plus importants à connaître pour tout ressortissant français qui envisage une résidence à Monaco. Son contenu est précis: les citoyens français qui s'établissent à Monaco restent soumis à l'impôt sur le revenu français et à l'impôt sur les bénéfices aux mêmes taux qu'en France, comme s'ils résidaient sur le territoire français.
Cette convention couvre également les droits de succession sur les biens situés en France et les revenus de source française. Elle a pour effet de neutraliser une grande partie des avantages fiscaux que la résidence monégasque procurerait naturellement à un ressortissant français. Cette réalité explique pourquoi Monaco est particulièrement attractif pour les ressortissants de pays tiers souhaitant optimiser leur situation fiscale dans un cadre légal établi.
Selon les données publiées par les statistiques officielles de la Principauté, la Principauté accueille des résidents issus de plus de 130 nationalités différentes. La diversité de cette population résidente témoigne de l'attractivité internationale du modèle monégasque, bien au-delà des seuls ressortissants français. Chaque nationalité présente une équation fiscale distincte, qu'il convient d'analyser avec précision avant tout projet de résidence.
Distinguer information générale et conseil fiscal
Comprendre les avantages fiscaux monaco dans leur intégralité suppose de les inscrire dans un projet de vie global: choix du quartier, nature du bien, structure de détention, organisation patrimoniale internationale. Ces questions méritent un accompagnement précis et personnalisé, loin des généralisations. La fiscalité à monaco est un système cohérent, mais ses effets varient selon le profil et la nationalité de chaque résident.
Chez MyCrown Estates, nous travaillons avec des clients qui ont fait de Monaco un choix réfléchi. Que ce soit pour un appartement dominant la mer depuis les hauteurs de Monte-Carlo, un espace de vie dans le calme résidentiel de Fontvieille, ou un bien rare au pied du Jardin Exotique, chaque situation est unique. Nous coordonnons, lorsque c'est utile, notre expertise immobilière avec celle de conseils fiscaux et juridiques spécialisés en droit monégasque.
Pour les familles qui souhaitent approfondir leur réflexion sur les structures patrimoniales internationales, notre connaissance s'articule naturellement avec les family offices actifs à Monaco et leur approche intégrée de la gestion de patrimoine. Pour une lecture contemporaine des dynamiques actuelles, notre analyse du marché immobilier monégasque en 2026 offre un éclairage précis sur les tendances de prix et de transactions. Explorez le panorama des quartiers monégasques pour mieux appréhender les spécificités de chaque adresse, puis prenez contact avec notre équipe via notre site pour une première conversation confidentielle sur votre projet.
Questions fiscales à valider avec un conseil
Les ressortissants français bénéficient-ils des avantages fiscaux à Monaco?
Les ressortissants français relèvent d'un régime spécifique issu de la convention fiscale franco-monégasque de 1963, sous réserve des exceptions et situations particulières prévues par les textes. Il est préférable d'éviter de généraliser au-delà de ce principe sans analyse individuelle.
Quelles taxes s'appliquent lors de l'achat d'un bien immobilier à Monaco?
L'acquisition immobilière à Monaco est soumise à des droits de mutation à taux fixe, à la charge de l'acquéreur. Il n'existe en revanche ni taxe foncière ni taxe d'habitation pour les propriétaires résidents sur le territoire monégasque.
Les droits de succession sont-ils nuls entre époux à Monaco?
Entre époux et en ligne directe, les droits de succession sont nuls à Monaco. Des taux progressifs s'appliquent entre personnes sans lien de parenté direct, mais ils restent modérés par rapport aux standards européens.
Faut-il résider physiquement à Monaco pour bénéficier de sa fiscalité?
Une résidence fiscale ne se détermine pas à partir d'une seule adresse ou d'un seul seuil. La présence effective, le foyer, le centre des activités et les règles des autres États concernés doivent être analysés. Pour une situation internationale, il faut faire valider le résultat par un conseil fiscal qualifié.
Les sociétés implantées à Monaco paient-elles l'impôt sur les bénéfices?
L'impôt sur les bénéfices concerne certaines entreprises selon leur activité et la part de chiffre d'affaires réalisée hors de Monaco. Les règles et le taux en vigueur doivent être vérifiés au moment du projet sur les sources officielles ou avec un conseil compétent.
Quel quartier de Monaco convient le mieux pour établir sa résidence principale?
Monte-Carlo, Larvotto, Fontvieille, La Condamine et les hauteurs proches du Jardin Exotique offrent chacun un cadre résidentiel distinct. Le choix dépend du profil du résident, de ses habitudes de vie et de la nature du bien recherché.
À lire aussi : S’installer à Monaco · Family office à Monaco
Les informations juridiques, administratives, bancaires ou fiscales présentées ici sont générales et ne remplacent pas un conseil adapté à votre situation.